COMMOSUS(コモサス)は怪しい?口コミ評判や元本割れのリスク、COZUCHIとの違いを徹底調査
こんにちは!
投資ドクターさわです。
41歳の投資ドクターです。ほったらかしでお金が増える投資が大好物。不動産投資を基盤としています。現在、約30種類の投資を実践し、投資運用総額約6.2億円。年間手取り家賃収入約800万円。金融商品からの配当が年間約200~1000万円前後。現在IT系コンサルティング企業勤務。過去には金融機関や外資系IT企業に勤務。宮崎県出身。1児の父。
◆投資で成功したい
◆優良な投資先の見つけ方が知りたい
◆投資先の利回りの改善
◆不労所得を作りたい
◆投資先を解約、資金回収したい
当てはまる方は私にお任せください!
本記事では、1万円から始められる融資型クラウドファンディング(ソーシャルレンディング)プラットフォーム「COMMOSUS」を運営する、株式会社コモサスについて解説していきます。
同サービスについて気になってネットで検索した際、「怪しい」「元本割れ」「COZUCHI 違い」といったネガティブなキーワードや関連ワードが表示され、「どんな会社なんだろう?」「本当に信用して大丈夫なのだろうか?」と不安に感じて当記事にたどり着いた方も多いのではないでしょうか。
当ブログでは、不動産投資をはじめとするさまざまな投資のリアルな実態や、表面的な情報だけでは見えないリスクについてフラットな目線で発信しています。この記事でも、検索結果に現れる「怪しい」という言葉の真相や実際の投資家による口コミ評判、そして同社の事業特徴からメリット・デメリットまで、客観的な事実に基づいて徹底的に解剖していきます。
ご自身の資産を守るための冷静な判断材料として、ぜひ最後までお読みください。
COMMOSUS(コモサス)の口コミ・評判まとめ

COMMOSUS(コモサス)について調べるにあたり、当ブログでは、X(旧Twitter)上に投稿された同社に関する口コミデータを精査・集計しました。なお、Googleマップ等における公式の口コミ投稿は確認されませんでした。
確認できた口コミの内訳は以下の通りです。
- 収集した約760件の投稿から、アフィリエイト目的のPR投稿や公式告知を除外した「実際の投資家による約400件のリアルな声」を抽出
- 当選・投資完了や分配金受領などの運用報告(ポジティブ):約150件
- 落選・部分当選や事前入金に関する不満(ネガティブ):約80件
- 返済遅延・デフォルトなど運用トラブルを訴える声:0件
寄せられた声の大部分は、無事に投資できたという報告や、予定通りの償還に対する評価で占められています。一方で不満の矛先は、運用トラブルではなく「落選による機会損失」や「事前入金システム」といった募集オペレーションに集中している傾向が見受けられました。
具体的な内容を詳しく見ていきましょう。
当選・早期償還の実績とファンド情報開示への評価
投資枠を確保できた報告のほか、公式アカウントが発表する「早期償還」の告知に対する投資家のリアルな声が目立ちます。
「COMMOSUS(コモサス)から早期償還!10万円、4ヶ月の投資で税引き後1,832円の収益🥳でもちょっと早すぎたかな😅本当は8,000円くらいもらえる予定だったんだけど😢」
融資型クラウドファンディングでは、貸し出していた日数分しか利息が計算されません。早期償還は貸付先の資金回収が順調に進んだ証であり、元本が早く手元に戻る安心感はあります。しかし上記の投稿のように、運用期間が短縮された結果、受け取れる利息の絶対額が当初の想定を下回ってしまう点には留意が必要でしょう。
また、COMMOSUSは各ファンドの募集ページで担保の順位やLTV(担保評価額に対する貸付金額の割合)を開示しており、投資家自身で安全性を数値で確認できる点が好意的に評価されています。
落選時の「事前入金」による機会損失と手数料への不満
ネガティブな意見で最も多いのが、応募したファンドに投資できなかった(落選した)という声と、それに伴う事前入金システムへの懸念です。
「昼休みにCOMMOSUSを申し込みました。先着はサクッと決まっていいな。抽選は1週間待った揚げ句の落選はザラでストレス溜まる😮💨」
引用:しろくま|Xのポスト
「COMMOSUS 146号,落選🥺貯まったデポジット再投資できず😩」
引用:Yusuke|Xのポスト
先着・抽選方式ともに、入金確認をもって申し込みが成立するため、事前にデポジット口座へ資金を入れておくルールとなっています。しかし、人気案件で落選(または一部のみの部分当選)した場合、口座に残った資金には一切の利息が付きません。入金時の振込手数料は投資家負担であり、投資できずに資金を引き揚げると手数料分だけ確実なマイナス(コスト負け)となるため、システム仕様への不満が撤退行動につながっている様子も報告されていました。
返済遅延の報告はゼロ。ただし「運用中止」の事例も
今回の調査範囲において、返済遅延やデフォルト(貸し倒れ)を訴える投稿は0件でした。融資型クラウドファンディングとしての事業運営そのものは適切に行われていることが読み取れます。
ただし、2025年7月に「新小岩プロジェクト(不動産担保ファンド)」において、貸付の前提条件が整わなかったとして、募集終了後にファンドの発行自体が中止(全額返金)された事例が存在します。
本ファンドの貸付にあたっての前提条件が整わなかったため、営業者である株式会社コモサスバンクの判断により、貸付およびファンドの運用を見合わせることとなりました。
すでにお申し込みいただいた出資金は、本日中にお客様のデポジット口座へ全額返金を予定しております。なお、当然のことながら出資金の毀損などは一切生じておりません。
貸付実行前であっても、結果的に資金が拘束されるリスクを示す一例として認識しておきたいところです。
「落選した」という不満が多いサービスは、裏を返せば資金が集まりやすいプラットフォームということです。ただ、それが投資家にとって有利に働くとは限りません。人気があるほど募集条件は事業者側に有利に設計しやすくなり、応募が殺到する状況では投資家が案件の中身を精査する時間も短くなりがちです。
当選したこと自体をラッキーなどと錯覚せず、担保の順位とLTV、そして借入人の返済原資が何かを毎回確認する習慣を持っておきましょう。
COMMOSUS(コモサス)とは
ネット上の口コミでは期待感とオペレーションへの不満が入り混じる「COMMOSUS(コモサス)」ですが、そもそもどのような組織なのでしょうか。
ここでは、公式情報に基づいた会社概要や事業内容、そして「CAMPFIRE Owners」時代からの沿革やCOZUCHI運営会社との関係性について整理していきます。
会社概要
公式ホームページ等に公開されている基本情報は以下の通りです。
| 項目 | 内容 |
| 社名 | 株式会社コモサス(COMMOSUS, Inc.) |
| 設立 | 2015年12月1日 |
| 資本金 | 1億円 |
| 代表者 | 加藤 義隆 |
| 株主 | 株式会社SOCIAL COMMON CAPITAL |
| 登録/加入協会 | 第二種金融商品取引業者 関東財務局長(金商)第2973号
一般社団法人第二種金融商品取引業協会 |
| 所在地 | 〒107-0061 東京都港区北青山2-7-22 3F |
主な事業内容
COMMOSUS(コモサス)は、インターネットを通じて多数の投資家から小口の資金を集め、事業資金を求める企業に対して貸付を行う「融資型クラウドファンディング(ソーシャルレンディング)」プラットフォームの運営を手掛けています。
特徴的なのは、投資家の募集を担う「株式会社コモサス」と、実際に貸付を実行する匿名組合の営業者「株式会社コモサスバンク」が分かれている、明確な二社間構造を採用している点です。両社はいずれも、株式会社SOCIAL COMMON CAPITALが100%出資する子会社にあたります。
資金の管理面では、投資家から預かったデポジット残高を自社の固有資産と分別したうえで、日証金信託銀行株式会社へ信託(分別管理)する体制をとっています。これにより、万が一プラットフォーム運営会社が破綻しても資金が法的に保全されるメカニズムが整えられています。
参考:COMMOSUSとは サービスについて|COMMOSUS(コモサス)
参考:利益相反管理に関する指針|COMMOSUS(コモサス)
MBOを通じた事業変遷とリブランディング
同サービスには、事業変遷の経緯が存在します。元々は2019年9月に株式会社CAMPFIREのグループ会社として「CAMPFIRE Owners」という名称で始まりました。
その後2022年5月、CAMPFIREは購入型クラウドファンディング事業への経営資源集中を理由に新規ファンドの取扱いを停止します。しかし同年8月にMBO(経営陣買収)によって独立を果たし、12月に現在の「COMMOSUS」へと名称を変更しました。
つまり、過去の募集停止は行政処分や運用トラブルによるものではなく、当時の親会社側の事業判断によるものです。第二種金融商品取引業の登録番号も改称前後で変わっていません。この一時的な募集停止とサービス名変更の経緯が、詳細を知らない層にネガティブな印象を与えやすいことから、「怪しい」と検索される一因になっている可能性があります。
参考:CAMPFIREグループ、融資型クラウドファンディング事業の新規募集停止のお知らせ|株式会社CAMPFIRE
参考:融資型クラウドファンディング「CAMPFIRE Owners」、2022年12月1日より「COMMOSUS(コモサス)」に名称変更|PR TIMES
COZUCHI運営会社・TRIADとの資本業務提携
COMMOSUSを語るうえで押さえておきたいのが、不動産投資型クラウドファンディング「COZUCHI」を運営するLAETOLI株式会社、およびその仕入事業者である株式会社TRIADとの関係性です。
2024年2月に三社間で業務提携契約が締結され、2025年4月にはLAETOLIなどがCOMMOSUS親会社の株主として参画しました。直近の2026年6月には、両社代表が相互に顧問へ就任したことも発表されています。公式リリースでは、顧問就任は広報領域の助言が目的であり投資判断には関与しないと明記されています。
この提携は「TRIAD FUND」シリーズとして実際のファンド組成にも表れていますが、投資家の目線で見れば「親会社の株主でもある企業へ資金が貸し付けられる構造」となるため、貸し手と借り手の距離が近いことは一つの事実として認識しておくべきでしょう。
参考:SOCIAL COMMON CAPITAL、更なる成長とガバナンス強化に向けてCOZUCHI運営のLAETOLI株式会社などが新たに株主として参画|PR TIMES
参考:COMMOSUS COZUCHI、両社代表が相互顧問就任|PR TIMES
COMMOSUS(コモサス)の特徴
COMMOSUS(コモサス)の具体的な事業特徴について、公式情報から読み取れる情報に基づいて解説します。
1万円からの少額投資と、予定利回り4.2%〜11.0%のファンド設計
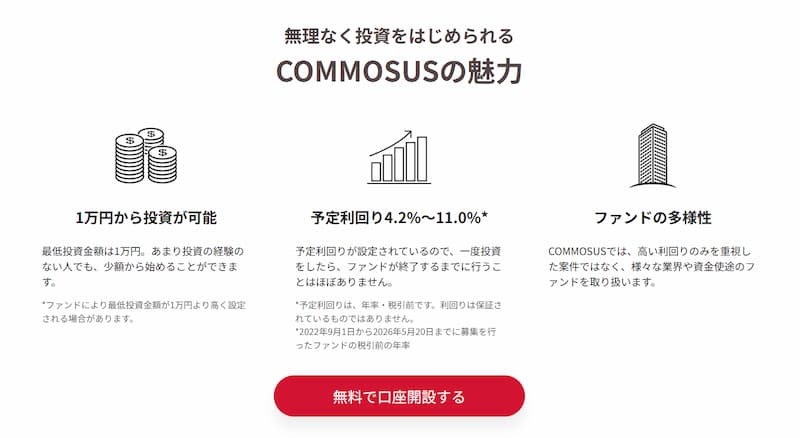
COMMOSUSは、最低1万円から1万円単位でファンドに出資できる仕組みを採用しています。2022年9月1日から2026年5月20日までに募集を行ったファンドの予定利回りは、年率4.2%〜11.0%(税引前)の範囲で設定されてきました。
また、2026年5月20日までに募集されたファンドにおいて、元本償還率は100%であると公表されています。取り扱うファンドの運用期間は最短で3ヶ月、主に7ヶ月〜12ヶ月程度に収まる短期・中期案件が多く組成される傾向にあります。
参考:COMMOSUSとは サービスについて|COMMOSUS(コモサス)
借入人の情報と担保条件(LTV・順位)の開示
各ファンドの募集ページにおいて、資金を貸し付ける企業(借入人)の社名や、担保物件の所在地、担保の設定内容などを詳しく開示している点が特徴です。
公式の募集告知では、案件によって担保の順位やLTV(担保評価額に対する貸付金額の割合)が数値で示されます。例えば、過去のプロジェクトでは「第一順位根抵当権・LTV77.7%」といった具体的な条件が提示されており、TRIAD社とのコラボレーションファンドではローン金額(LTV)を50%以下に限定する旨が説明された案件も存在します。
投資家自身が「誰に、どの担保で貸すのか」を事前に確認しやすい設計と言えるでしょう。
事前入金ルールとクーリング・オフ制度
ファンドへの応募方式には「先着方式」と「抽選方式」の2種類が用意されています。いずれの方式でも、投資申し込みにあたっては専用のデポジット口座へ事前に資金を入れておく「事前入金制」が採用されています。
会員登録や口座維持にかかる手数料は無料ですが、入金時の振込手数料は投資家負担となります。出金時の事務手数料は毎月1回まで無料で、同月2回目以降は出金ごとに770円(税込)が発生する仕様です。また、取引約款には匿名組合契約の申込日から起算して8日間のクーリング・オフが定められており、この期間内であれば契約の解除が可能です。
参考:投資資金の入出金手順|COMMOSUS(コモサス)
参考:ご利用ガイド 投資・償還|COMMOSUS(コモサス)
COMMOSUS(コモサス)のメリット・デメリット・注意点

ここまで見てきた公式情報や口コミ評判などを踏まえ、投資家の目線から見たCOMMOSUS(コモサス)のメリット・デメリットを整理します。
COMMOSUS(コモサス)のメリット
公式情報や事業体制から読み取れる、同社を利用する上でのメリットは以下の通りです。
- 借入人や担保条件の開示と信託保全
募集ページで借入人の社名や担保の順位、LTV(担保評価額に対する貸付金額の割合)が開示されており、投資家自身でリスクを検証できる設計です。また、未投資資金(デポジット残高)は信託銀行で分別管理されるため、プラットフォーム自体の信用リスクを軽減する仕組みが整っています。 - COZUCHI協業案件への投資とクーリング・オフ制度
不動産クラウドファンディング「COZUCHI」に関わるTRIAD社とのコラボ案件などが提供され、キャピタルゲイン狙いの他社ファンドとは異なる「固定利息(インカムゲイン)」としてポートフォリオを分散できます。また、匿名組合契約には8日間のクーリング・オフが設けられており、申し込み直後であれば契約の解除が可能です。
COMMOSUS(コモサス)のデメリット・懸念点
一方で、投資家として冷静に留意しておくべきデメリットや構造的な注意点も存在します。
- 事前入金制による資金拘束と手数料負けのリスク
先着・抽選を問わず事前入金が必要なため、落選や「部分当選」となった場合、口座に残った資金には利息がつきません。入金時の振込手数料は自己負担であり、投資機会を得られないまま出金すると手数料分が確実なマイナスとなるリスクがあります。 - 早期償還による利益の目減りと、中途解約不可の流動性リスク
過去の実績として、予定より早く運用が終了する「早期償還」が目立ちますが、貸し出した日数分の利息しか支払われないため、想定していた利益の絶対額は減少します。一方で、運用期間中の中途解約は原則としてできず、数ヶ月〜1年程度は資金が完全に拘束される点に注意が必要です。 - LTVの高い案件や、借入人が関係先に集中する構造
担保が設定されていても、公式開示でLTVが80%を超える案件や、第2順位担保の案件が存在します。不動産価格が下落すれば元本を毀損するリスクは免れません。また、主力である「TRIAD FUND」シリーズは、親会社と資本業務提携を結ぶ関係先への貸付となるため、貸し手と借り手の距離が近い構造であることを認識しておくべきです。
「担保あり」「元本償還率100%」といった表記は、あくまで過去の運用記録であって、次の案件の安全性を保証するものではありません。LTVが80%を超えるような案件では、担保物件の評価が2割下振れするだけで回収余地が消滅しますし、第2順位であればなおさらリスクは高まります。
事前の無利息での資金拘束や、入金時の振込手数料負担といったデメリットを引き受けてまで投資する価値があるか。借入人の返済原資が何かを毎回シビアに確認し、少しでも疑問が残る案件は見送るくらいの慎重な姿勢で臨むことをおすすめします。
COMMOSUS(コモサス)についてよくある質問

COMMOSUS(コモサス)について情報収集する際、よく検索されている疑問や不安について、ここまでの記事のおさらいも兼ねて簡潔に回答します。
Q1. COMMOSUS(コモサス)は怪しい?元本割れの実績はありますか?
A1. 公式の発表によれば、2026年5月20日時点までに募集されたファンドにおいて、元本割れ(元本毀損)や貸し倒れが発生した実績はありません。
ネット上で「怪しい」と検索される背景には、2022年の「CAMPFIRE Owners」時代に新規募集が一時停止されたことや、現在の名称への変更といった経緯が関係していると考えられます。これらは親会社の事業判断によるものであり、行政処分や運用トラブルを原因とするものではありません。
なお、出資法に基づき元本は保証されていないため、将来にわたってリスクがゼロではない点は認識しておきましょう。
Q2. COMMOSUSとCOZUCHIの違いは何ですか?
A2. 根拠となる法律と投資スキームが異なります。
COZUCHIは不動産を対象とした「不動産投資型」で売却益(キャピタルゲイン)による上振れが期待できる一方、COMMOSUSは企業への貸付による「融資型」であり、あらかじめ定められた固定の利息(インカムゲイン)を受け取る仕組みとなっています。
両者は資本業務提携を結んでいますが、投資対象とリターンの性質は明確に分かれています。
Q3. 投資した資金を途中で引き出すことはできますか?
A3. 原則として、ファンドの運用期間中における中途解約や資金の引き出しはできません。
運用が終了し、元本と利息が償還されるまで資金は拘束されます。ただし例外として、取引約款には匿名組合契約の申込日から起算して8日間のクーリング・オフが定められており、この期間内であれば契約の解除が可能です。また、まだファンドへ投資していないデポジット口座内の資金であれば、いつでも出金申請を行えます。
COMMOSUS(コモサス)に関するまとめ
これまでの調査データ、客観的な公式情報、そして実際の口コミを総合し、投資家目線から見たCOMMOSUS(コモサス)の総評をまとめます。
- 過去のファンドにおいて元本割れゼロ(正常償還率100%)を継続しており、借入人の情報や担保条件(順位・LTV)が事前に開示される設計となっている。
- 投資家の未投資資金は信託銀行で分別管理されており、COZUCHIに関わるTRIAD社等との協業により不動産関連ファンドへ分散投資できる環境が整っている。
- 募集オペレーションは事前入金制であるため、人気案件で落選や「部分当選」となった場合、デポジット口座に資金が無利息で拘束される。
- 早期償還による利益の目減りや、出金手数料(770円)によるコスト負けのリスクがあり、資金効率の観点から注意が必要となる。
COMMOSUS(コモサス)は、融資型クラウドファンディング(ソーシャルレンディング)として一つの選択肢となるプラットフォームです。銀行預金に眠らせているだけの余剰資金がある場合、年率4%〜10%超の予定利回りが設定されたファンドや、TRIAD社等との不動産関連ファンドで運用することは、インフレ対策やインカムゲイン確保として一定の合理性があります。
しかし、クラウドファンディングは銀行の融資(レバレッジ)を引いて投資することができないため、自己資金のみで資産を雪だるま式に増やす「本格的な資産形成のメインエンジン」にするには不向きです。あくまで、生活防衛資金を確保した上での「余裕資金の分散投資先」の一つとして捉えるのが健全な活用法と言えるでしょう。
COMMOSUSのようなソーシャルレンディングは、 少額の余裕資金を少しでも働かせたい方にとっては有力な選択肢になります。しかし、ゼロから数千万円、数億円規模の資産を築き上げる「資産形成期のサラリーマン」にとって、レバレッジの効かない投資だけでアッパー層に到達するのは至難の業です。
私自身、王道の投資で総額6.2億円の投資を実践しています。
- 投資運用総額約:6.2億円(ローン含む)
- 家賃収入で年間約800万円前後を得ている
- 金融商品からの配当が年間約200~1000万円前後得ている
- 運用手法はほったらかし(精神的な負担は嫌)
サラリーマンであっても、銀行の融資(他人資本)を上手に活用する不動産投資などを組み合わせることで、これくらいなら十分に到達可能です。美味しいポイ活話や、表面的な高利回りに惑わされず、基本に忠実にやっていくことが最終的には大きな成果を生みます。
こちらのページにこれまでの投資実績を掲載しているので、あわせて読んでみてください。
COMMOSUS(コモサス)での投資を検討されている方へ
- 「過去の正常償還率が100%で、未投資資金の信託保全もあるので安心」と思い込んでいませんか?
→ 正常償還率100%というこれまでの実績や信託保全の仕組みは、プラットフォームの運営体制を評価する一つの判断材料にはなりますが、個別のファンドにおける貸し倒れリスクがなくなるわけではありません。投資である以上、最終的な元本回収の成否は、貸付先の事業進捗や設定された担保の評価額に左右されます。 - 「年利10%前後の高利回り案件で大きく資産を増やせる!」と期待しすぎていませんか?
→ クラウドファンディングはレバレッジが使えないため、投資額=資産規模となります。例えば10万円投資して年利10%出たとしても、リターンは年間1万円(税引前)です。さらにCOMMOSUSの抽選方式では「部分当選」や「落選」によってデポジット口座に資金が滞留するケースがあり、出金手数料の負担リスクも含めると実際の資金効率は表面利回りより低下する傾向にあります。ハイリスクな案件に無理に大金を突っ込むのは禁物です。 - 「キャンペーンで数万円分のデジタルギフトがもらえるから、とりあえず事前入金しよう」と安易に考えていませんか?
→ キャンペーンの還元額を「利益の先取り」と錯覚するのは危険です。高額な還元があるということは、業者側がそれだけ高い広告費(顧客獲得コスト)を払ってでもプラットフォームの規模を拡大したいフェーズにあるということです。万が一投資先がデフォルト(貸し倒れ)を起こせば、キャンペーンでもらったギフト以上の現金(出資元本)を失うことになります。
「条件が良いから」「キャンペーンがお得だから」と思考停止せず、純粋な金融商品として「この利回りは、自分が引き受ける資金拘束や貸し倒れリスクに見合っているか?」を客観的に見極める行動ステップを踏んでください。
もしほかにも気になることがある方はLINEでご相談ください。それでは!